청년도약계좌를 갖고 있는 분들 사이에서 요즘 가장 많이 나오는 질문이 “청년미래적금 상품으로 갈아타도 되나?”예요. 2025년 12월 법 개정으로 새 상품이 생기고, 갈아탈 때의 세금 문제도 정리됐어요.
근거는 조세특례제한법 제91조의25(청년미래적금)와 조세특례제한법 제91조의22(청년도약계좌)예요.
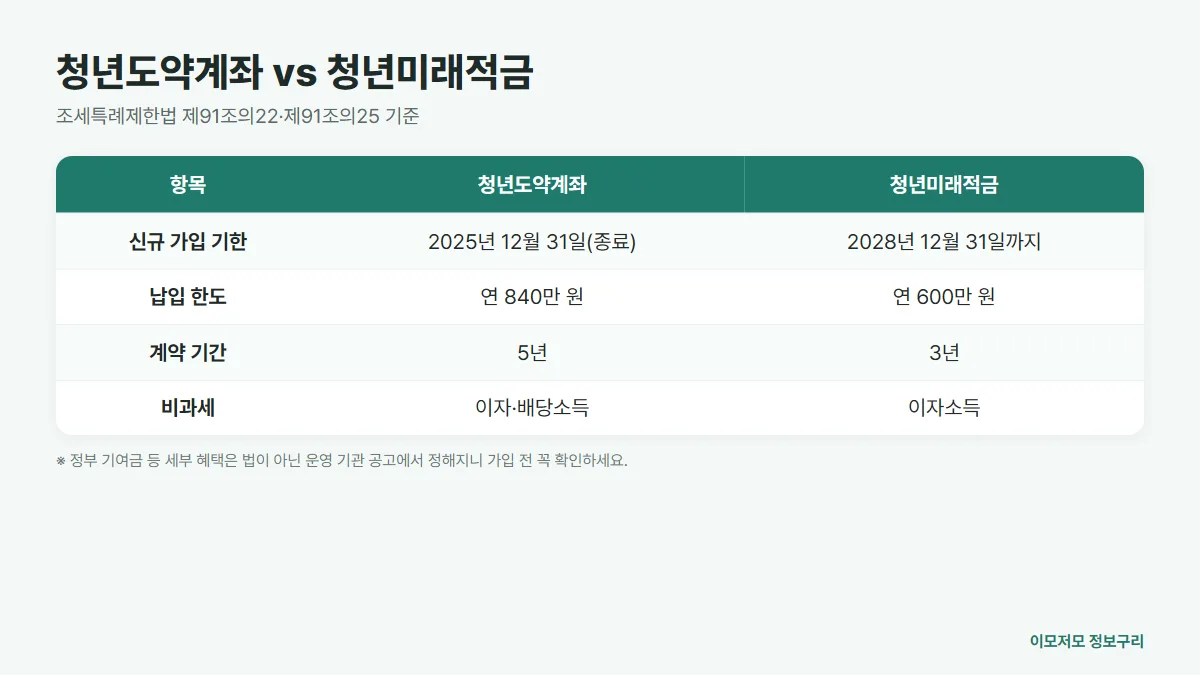
청년미래적금 기본 구조
- 가입 기한: 2028년 12월 31일까지
- 납입 한도: 연 600만 원(월 50만 원)
- 계약 기간: 3년
- 혜택: 이자소득 비과세
- 1명당 1개 계좌만 만들 수 있어요.
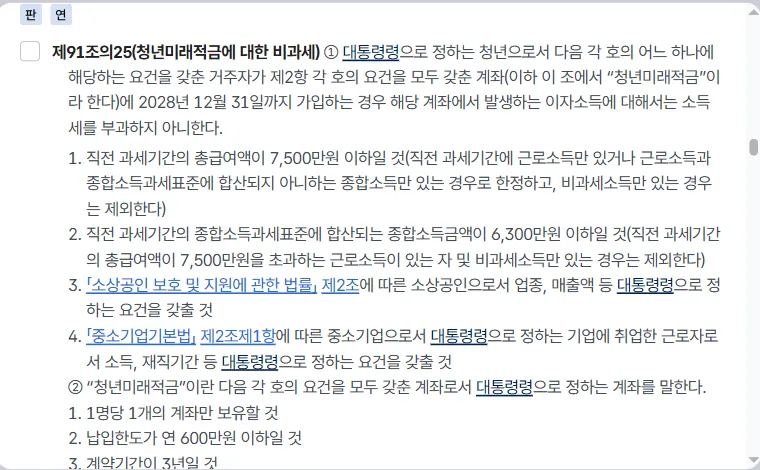
누가 가입할 수 있을까?
대통령령으로 정하는 청년이면서, 아래 중 하나에 해당해야 해요.
- 직전 연도 총급여 7,500만 원 이하(근로소득 위주인 경우)
- 직전 연도 종합소득금액 6,300만 원 이하
- 업종·매출액 요건을 갖춘 소상공인
- 요건을 갖춘 중소기업 재직 근로자
소득 요건은 국세청이 확인해서 금융회사에 알려 줘요. 나이 기준 같은 세부 요건은 시행령에서 정하니, 가입 전에 은행 안내를 확인하세요.
청년도약계좌는 어떻게 되나요?
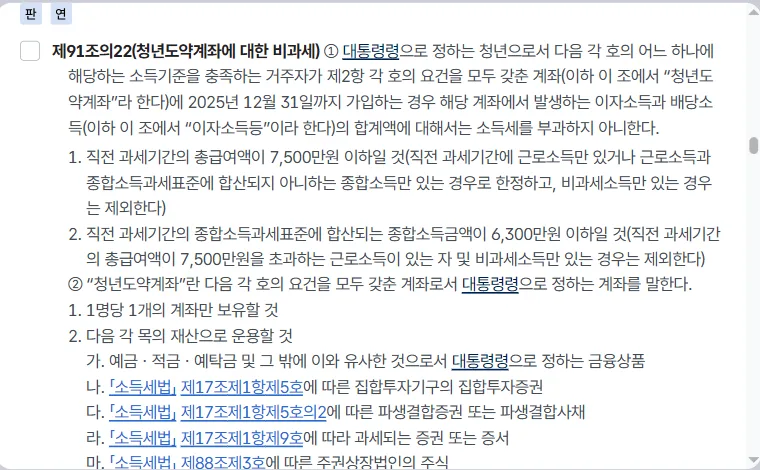
청년도약계좌는 2025년 12월 31일까지 가입한 사람에게만 비과세가 적용돼요. 이미 가입한 계좌는 계속 유지할 수 있어요.
원래 3년 안에 해지하면 그동안 받은 비과세 혜택만큼 세금을 다시 내야 했어요. 그런데 법 개정으로 청년도약계좌를 해지하고 정해진 요건을 갖춰 청년미래적금에 가입하면 추징하지 않는다는 예외가 생겼어요(제91조의22 제3항 제2호).
청년미래적금 갈아타기 전 따져볼 것
- 남은 기간: 청년도약계좌는 5년, 청년미래적금은 3년이에요. 이미 오래 유지했다면 그대로 만기까지 가는 게 유리할 수 있어요.
- 납입 한도: 연 840만 원에서 600만 원으로 줄어요.
- 정부 기여금: 기여금 비율과 지급 방식은 운영 기관 공고에서 정해져요. 두 상품을 같은 조건으로 비교해 보세요.
- 전환 요건: 추징 면제를 받으려면 대통령령으로 정한 요건을 지켜야 해요. 해지 전에 은행에 “청년미래적금 전환 해지”인지 꼭 확인하세요.
한눈에 정리
새로 시작하는 청년이라면 2028년까지 가입할 수 있는 새 상품을 보면 되고, 청년도약계좌가 있다면 남은 기간과 기여금을 비교해서 결정하면 돼요. 무작정 해지하면 비과세 혜택을 토해 낼 수 있으니, 반드시 전환 요건을 확인한 뒤 움직이세요. 군 복무 중이라면 장병내일준비적금 정리 글도 함께 보세요.
참고 자료: 조세특례제한법 제91조의22, 제91조의25. 2026년 11월 20일 기준이며, 법령은 개정될 수 있으니 신청 전 담당 기관 안내를 꼭 확인하세요.