아이를 키우는 저소득·중간소득 가구라면 매년 5월 꼭 확인해야 할 제도가 자녀장려금이에요. 이 글에서는 자녀장려금 조건 전체와 받을 수 있는 금액을 법 원문 기준으로 정리했어요.
근거는 조세특례제한법 제100조의28(신청자격)과 조세특례제한법 제100조의29(산정)이에요.
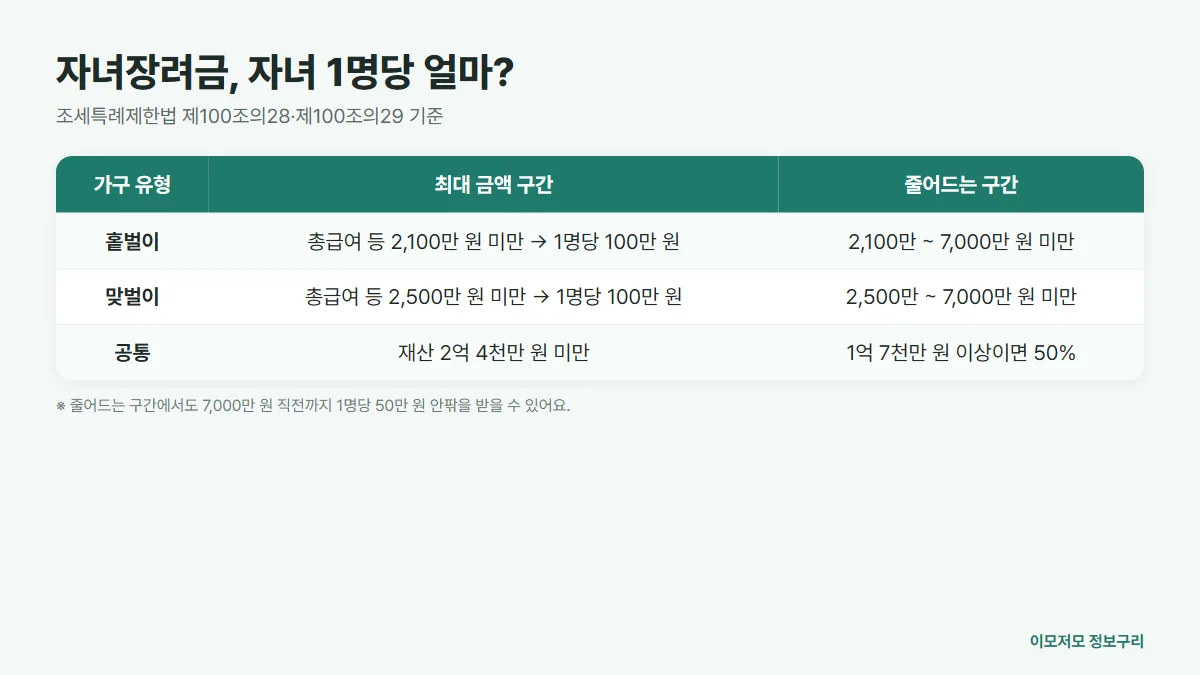
자녀장려금 조건 3가지
- 부양자녀가 있을 것
- 부부의 연간 총소득 합계가 7,000만 원 미만일 것
- 가구원 재산 합계가 2억 4천만 원 미만일 것
여기에 근로소득, 사업소득, 종교인소득 중 하나가 있어야 해요.
자녀 1명당 얼마를 받을까?
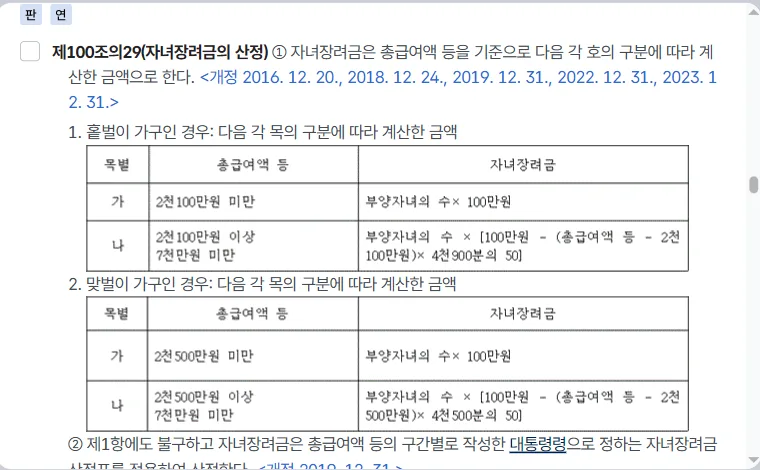
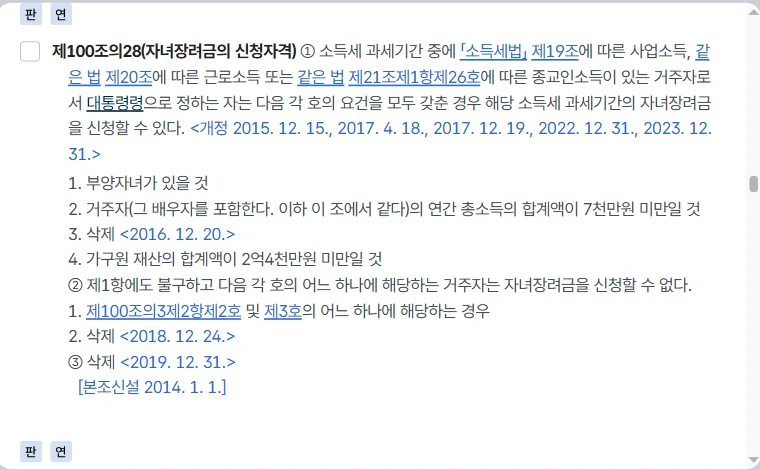
- 홑벌이: 총급여 등이 2,100만 원 미만이면 자녀 1명당 100만 원. 그 이상부터 7,000만 원 미만까지는 조금씩 줄어요.
- 맞벌이: 총급여 등이 2,500만 원 미만이면 자녀 1명당 100만 원. 그 이상부터 7,000만 원 미만까지는 조금씩 줄어요.
줄어드는 구간에서는 7,000만 원에 가까워질수록 1명당 약 50만 원까지 내려가요. 재산이 1억 7천만 원 이상이면 계산된 금액의 50%만 받아요.
신청할 수 없는 경우
- 그해 말 기준으로 대한민국 국적이 없는 사람(한국인과 혼인했거나 한국 국적 부양자녀가 있으면 예외)
- 다른 사람의 부양자녀로 등록된 사람
자녀세액공제와 중복되나요?
자녀장려금은 연말정산의 자녀세액공제와 중복해서 받을 수 없어요. 자녀장려금을 받으면 그만큼 자녀세액공제가 빠져요. 그래도 대부분은 자녀장려금 쪽 금액이 커서 신청하는 게 유리해요.
신청 기간과 방법
정기 신청은 종합소득세 확정신고 기간(매년 5월)이에요. 국세청 안내문을 받았다면 홈택스, 손택스, ARS로 간단히 신청할 수 있어요. 근로장려금과 함께 신청하는 경우가 많으니 근로장려금 신청 조건 정리 글도 함께 확인하세요.
자녀장려금 조건 한눈에 정리
자녀가 있고, 부부 소득이 7,000만 원 미만이며, 재산이 2억 4천만 원 미만이면 대상이에요. 계산된 금액이 아주 적더라도 최소 3만 원은 지급되도록 정해져 있어요. 매년 5월 안내문을 놓치지 말고 꼭 신청하세요.
자녀장려금 조건 자주 묻는 질문
Q. 자녀가 몇 살까지 대상인가요?
부양자녀의 나이와 소득 요건은 근로장려금 규정을 따르며, 세부 기준은 국세청 안내문에 나와요. 안내문이 없다면 홈택스에서 대상 여부를 조회할 수 있어요.
Q. 안내문을 못 받았어요.
안내문은 대상일 가능성이 높은 가구에 보내는 것이라, 받지 못했더라도 요건이 맞으면 직접 신청할 수 있어요.
참고 자료: 조세특례제한법 제100조의28 ~ 제100조의31. 2026년 11월 20일 기준이며, 법령은 개정될 수 있으니 신청 전 담당 기관 안내를 꼭 확인하세요.