ISA(개인종합자산관리계좌) 만기가 다가오면 “그냥 찾을까, 다시 가입할까” 고민하게 돼요. 이때 많이 놓치는 선택지가 바로 ISA 연금 전환 제도예요. 만기 자금을 연금계좌로 옮기면 세액공제를 추가로 받을 수 있어요.
근거는 소득세법 제59조의3 제3항과 제4항이에요.
만기 자금을 연금계좌로 옮기는 제도
ISA 계약 기간이 끝난 뒤 계좌 잔액의 전부나 일부를 연금계좌(연금저축·IRP)로 옮기면, 그 금액(전환금액)을 그해 연금계좌 납입액으로 인정해 줘요.
핵심은 기존 900만 원 한도와 별도로 공제 한도가 늘어난다는 점이에요.

ISA 연금 전환 추가 공제 계산법
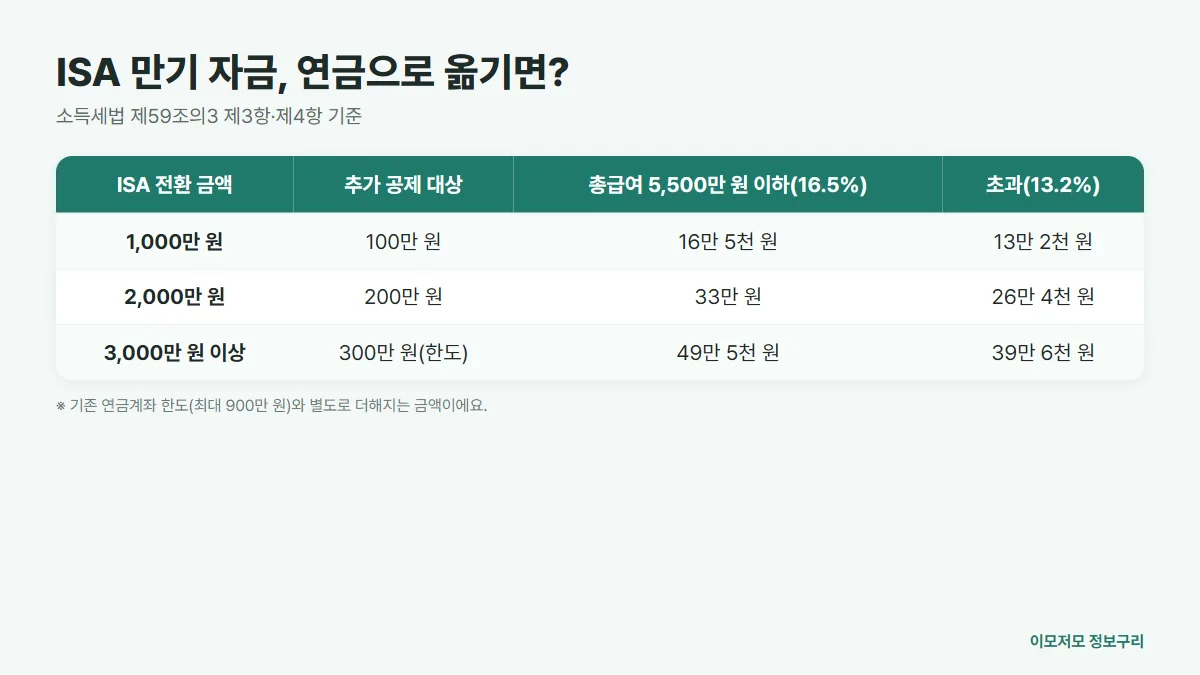
법에서 정한 추가 한도는 전환금액의 10%와 300만 원 중 적은 금액이에요.
- 1,000만 원 전환 → 100만 원 추가
- 2,000만 원 전환 → 200만 원 추가
- 3,000만 원 이상 전환 → 300만 원 추가(한도)
공제율은 연금저축과 같아요. 총급여 5,500만 원 이하는 16.5%, 초과는 13.2%예요. 3,000만 원을 옮기면 각각 49만 5천 원, 39만 6천 원을 더 돌려받을 수 있어요.
두 해에 걸쳐 나눠 옮기는 경우
전환금액을 작년과 올해에 나눠 넣었다면, 300만 원에서 작년에 이미 적용받은 금액을 뺀 만큼만 올해 추가 한도가 돼요. 쪼개서 옮겨도 총 300만 원을 넘길 수는 없어요.
ISA 연금 전환 전에 확인할 점
- 만기 후에만 가능해요. 중도 해지한 ISA는 전환금액으로 인정되지 않아요.
- 이전 기한이 대통령령으로 정해져 있어요. 만기 직후 바로 금융회사에 전환을 신청하는 게 안전해요.
- 연금계좌로 옮긴 돈은 55세 이후 연금으로 받는 것이 원칙이에요. 중간에 빼면 기타소득세가 붙을 수 있어요.
- ISA 만기를 연장하면 전환 시점도 늦어져요. 목돈이 당장 필요하지 않다면 전환이 유리할 수 있어요.
ISA 연금 전환 신청 순서
- ISA 만기일을 확인해요(증권사·은행 앱).
- 같은 금융회사나 다른 회사에 연금저축 또는 IRP 계좌를 만들어 둬요.
- 만기 후 ‘ISA 만기자금 연금계좌 이전’을 신청해요.
- 연말정산 때 ‘연금계좌 – ISA 전환’ 항목이 반영됐는지 확인해요.
목돈 계획을 세운다면 장병내일준비적금 정리 글도 함께 참고해 보세요.
한눈에 정리
ISA가 만기되면 바로 찾기 전에 연금계좌로 옮길지 먼저 따져 보세요. 옮긴 금액의 10%, 최대 300만 원이 기존 900만 원 한도와 별도로 공제 대상이 돼요. 3,000만 원을 옮기면 소득에 따라 39만 6천 원에서 49만 5천 원을 더 돌려받을 수 있어요. 다만 연금계좌의 돈은 55세 이후 연금으로 받는 것이 원칙이라, 가까운 시기에 쓸 목돈이라면 신중하게 결정하세요. 금융회사마다 이전 절차와 필요한 서류가 조금씩 다르니 만기 한 달 전쯤 미리 문의해 두면 편해요.
참고 자료: 소득세법 제59조의3 제3항·제4항. 작성일 2026년 11월 20일 기준이며, 법령은 개정될 수 있으니 신청 전 담당 기관 안내를 꼭 확인하세요.